

Analisis Actualidad Chile 05 Apr 2024

El 'as en la manga' de la Fed

Nunca hay que subestimar la capacidad de los bancos centrales para encontrar medidas imaginativas que, sin resolver los problemas de fondo, al menos supongan una patada hacia delante antes de afrontar la espinosa cuestión de la financiación de la deuda pública permanentemente creciente.

Cuando en 2012 Draghi mencionó su famoso whatever it takes, enfatizó que el BCE haría todo lo necesario para salvar el euro. Añadiendo: "créanme, será suficiente". Desde entonces, el BCE no sólo paso a comprar directamente bonos soberanos de los países integrantes del euro, sino que facilitó una barra libre de liquidez a los bancos para que estos a su vez compraran bonos soberanos.

Con estas medidas se logró que el fuerte aumento de la deuda pública en los principales países de la Eurozona, con la excepción de Alemania, no se tradujera en un problema de subida de tipos de interés en las emisiones, pudiendo ponerse en riesgo la sostenibilidad de la deuda. Desafiando cualquier lógica económica, el Tesoro español incluso se financiaba a tipos de interés negativos hace apenas dos años, a pesar de haber disparado su nivel de endeudamiento.

Ahora el foco se gira hacia los posibles problemas de financiación del Tesoro de EEUU. De acuerdo con las propias previsiones de la Oficina de Presupuestos del Congreso de EEUU (CBO) se espera que el déficit público de EEUU no bajará del 5% en los próximos diez años. Históricamente, los déficits públicos se habían movido en línea con la evolución de la tasa de desempleo: a mayor desempleo, mayor déficit público. La reciente política fiscal, incluso antes de la pandemia, ha provocado una fuerte divergencia entre déficit público y desempleo. Incluso con tasas consideradas de pleno empleo, el déficit público se ha mantenido por encima del 5%.

Estos déficits públicos estructurales de EEUU hay que financiarlos. Alguien tiene que comprar los nuevos bonos que se emitan. Ante la debilidad de la demanda extranjera, y la limitada capacidad de incremento de posiciones adicionales de los fondos de inversión y las familias estadounidenses, la Fed tiene un as en la manga, sin necesidad de ser la propia Reserva Federal quien adquiera las nuevas emisiones de bonos.

La Fed tiene la capacidad de cambiar la normativa aplicable a los bancos respecto de la tenencia de bonos del Tesoro en su balance. Así, la Fed puede excluir la tenencia de bonos soberanos del cálculo de la ratio de apalancamiento.

El volumen de los activos de un banco está limitado por el importe de los recursos propios que tenga. El apalancamiento está limitado. Su balance no puede ser más grande que un determinado número de veces sus recursos propios. Esto limita el volumen que puede tener en balance de cualquier tipo de activo, incluyendo los bonos del Tesoro.

Pues bien, entre abril de 2020 y marzo de 2021, la Fed ya excluyó temporalmente las tenencias de bonos del Tesoro del cálculo de la ratio de apalancamiento. En un futuro cercano podría volver a aplicar la exclusión de los bonos del Tesoro del cálculo de la ratio de apalancamiento, incluso de forma permanente. La consecuencia inmediata sería que los bancos podrían comprar cantidades ilimitadas de bonos del Tesoro.

Es una forma indirecta de facilitar la financiación de la creciente deuda del Tesoro estadounidense sin tener que formalizar una nueva dosis de QE, de expansión cuantitativa. Se facilita la liquidez a los bancos y estos son los que adquieren los bonos del Tesoro.
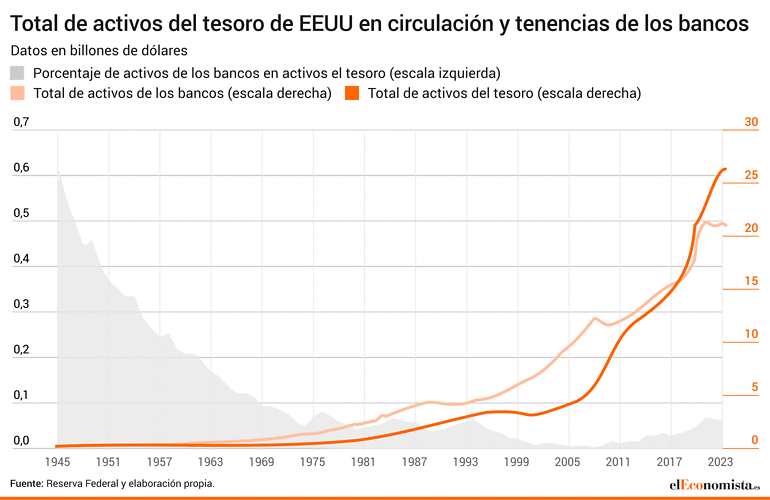
Total de activos del tesoro de EEUU en circulación y tenencias de los bancos

Adicionalmente, la normativa bancaria considera que los bonos del Tesoro como activo sin riesgo (siempre que el país tenga una calificación crediticia de grado de inversión). Los préstamos a empresas y la adquisición de cualquier otro activo se considera que tiene riesgo y, por tanto, se limita el volumen de los mismos en función de los recursos propios del banco. Esto no ocurre si compran bonos del Tesoro, que implica prestar dinero al Tesoro.

De aprobarse la exclusión de los bonos del Tesoro del cálculo de la ratio de apalancamiento de los bancos, el porcentaje del balance de los bancos invertido en bonos del Tesoro se dispararía. La Fed habrá encontrado como solucionar durante un tiempo el problema de la creciente deuda, pero sin abordar la raíz del problema. Como consecuencia indeseada, se producirá un efecto expulsión (crowding out): la financiación del sector público expulsa y reduce la financiación al sector privado.

Ya lo decía Greenspan: EEUU nunca impagará su deuda porque tiene la capacidad de emitir moneda para hacer frente a los vencimientos.


El presente artículo de opinión no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben. El inversor que tenga acceso al presente artículo de opinión debe ser consciente de que los valores, instrumentos o inversiones a que el mismo se refiere pueden no ser adecuados para sus objetivos específicos de inversión, su posición financiera o su perfil de riesgo ya que éstos no han sido tomados en cuenta para la elaboración del presente artículo de opinión, por lo que debe adoptar sus propias decisiones de inversión teniendo en cuenta dichas circunstancias y procurándose el asesoramiento específico y especializado que pueda ser necesario.

El contenido del presente documento así como los datos, opiniones, estimaciones, previsiones y recomendaciones contenidas en el mismo, han sido elaborados por el autor / es con la finalidad de proporcionar a sus clientes información general a la fecha de emisión del artículo de opinión y está sujeto a cambios sin previo aviso. Este documento está basado en informaciones de carácter público y en fuentes que se consideran fiables, pero dichas informaciones no han sido objeto de verificación independiente por cualquiera de las entidades del Grupo Renta 4 por lo que no se ofrece ninguna garantía, expresa o implícita en cuanto a su precisión, integridad o corrección.

El Grupo Renta 4 no asume compromiso alguno de comunicar dichos cambios ni de actualizar el contenido del presente documento. Ni el presente documento ni su contenido constituyen una oferta, invitación o solicitud de compra o suscripción de valores o de otros instrumentos o de realización o cancelación de inversiones, ni puede servir de base a ningún contrato, compromiso o decisión de ningún tipo.

El Grupo Renta 4 no asume responsabilidad alguna por cualquier pérdida directa o indirecta que pudiera resultar del uso de este documento o de su contenido. El inversor tiene que tener en cuenta que la evolución pasada de los valores o instrumentos o resultados históricos de las inversiones, no garantizan la evolución o resultados futuros.

El precio de los valores o instrumentos o los resultados de las inversiones pueden fluctuar en contra del interés del inversor incluso suponerle la pérdida de la inversión inicial. Las transacciones en futuros, opciones y valores o instrumentos de alta rentabilidad (high yield securities) pueden implicar grandes riesgos y no son adecuados para todos los inversores. De hecho, en ciertas inversiones, las pérdidas pueden ser superiores a la inversión inicial, siendo necesario en estos casos hacer aportaciones adicionales para cubrir la totalidad de dichas pérdidas.

Por ello, con carácter previo a realizar transacciones en estos instrumentos, los inversores deben ser conscientes de su funcionamiento, de los derechos, obligaciones y riesgos que incorporan, así como los propios de los valores subyacentes de los mismos. Podría no existir mercado secundario para dichos instrumentos.

Cualquier entidad integrante del Grupo Renta 4 o cualquiera de las IICs o FP gestionados por sus Gestoras, así como sus respectivos directores o empleados, pueden tener una posición en cualquiera de los valores o instrumentos a los que se refiere el presente documento, directa o indirectamente, o en cualesquiera otros relacionados con los mismos; pueden negociar con dichos valores o instrumentos, por cuenta propia o ajena, proporcionar servicios de asesoramiento u otros servicios al emisor de dichos valores o instrumentos, a empresas relacionadas con los mismos o a sus accionistas, directivos o empleados y pueden tener intereses o llevar a cabo cualesquiera transacciones en dichos valores o instrumentos o inversiones relacionadas con los mismos, con carácter previo o posterior a la publicación del presente artículo de opinión, en la medida permitida por la ley aplicable.

El Grupo Renta 4 tiene implementadas barreras de información y cuenta con un Reglamento Interno de Conducta de obligado cumplimiento para todos sus empleados y consejeros para evitar o gestionar cualquier conflicto de interés que pueda aflorar en el desarrollo de sus actividades.

Los empleados de cualquiera de las entidades del Grupo Renta 4 puede proporcionar comentarios de mercado, verbalmente o por escrito, o estrategias de inversión a los clientes que reflejen opciones contrarias a las expresadas en el presente documento.

Ninguna parte de este documento puede ser: (1) copiada, fotocopiada o duplicada en ningún modo, forma o medio (2) redistribuida o (3) citada, sin permiso previo por escrito de Renta 4. Ninguna parte de este artículo de opinión podrá reproducirse, llevarse o transmitirse a aquellos países (o personas o entidades de los mismos) en los que su distribución pudiera estar prohibida por la normativa aplicable. El incumplimiento de estas restricciones podrá constituir infracción de la legislación de la jurisdicción relevante.

El sistema retributivo del autor/es del presente artículo de opinión no está basado en el resultado de ninguna transacción específica de banca de inversiones.