

Analisis Actualidad Chile 01 Feb 2019

Aberración histórica

Una de las diferencias cruciales entre Estados Unidos y Europa en la gestión de la crisis financiera y económica tras la quiebra de Lehman Brothers, ha sido la decisión de EE.UU. de no situar en ningún momento los tipos de interés en negativo. Europa, por el contrario, se adentró en un territorio inexplorado al situar los tipos de interés en negativo en 2014.

Un tipo de interés negativo implica que un deudor en lugar de pagar intereses a sus acreedores, cobra intereses por endeudarse. Equivale a un propietario de un apartamento que en lugar de recibir una renta del inquilino que la tiene alquilada, tiene que pagarle por vivir en ella.

Ante las reiteradas preguntas a distintos representantes de la Fed sobre si la Reserva Federal se plantearía en algún momento situar los tipos en negativo, las contestaciones siempre han enfatizado que existen muchas herramientas antes de llegar a dicha medida. En la práctica, la Fed siempre ha descartado la aplicación de tipos negativos. De hecho, la Fed rebajó los tipos de interés desde niveles superiores al 5% hasta el 0%, no más allá. Tienen claro que el nivel mínimo de tipos de interés es CERO. En EE.UU. existe certidumbre sobre el nivel mínimo de los tipos de interés posible.

Por el contrario, el BCE tomó la decisión de situar los tipos de interés en negativo en junio de 2014. Desde entonces, la cantidad que los bancos no prestan ni invierten y depositan en el BCE les generan un coste vía tipos negativos del 0,4%. Este coste de la liquidez bancaria, unido al volumen de compras de bonos soberanos por parte del BCE ha provocado que una parte significativa de losbonos soberanos europeos hasta tres años ofrezcan rentabilidad negativa. Es decir, cobran intereses por endeudarse, en lugar de pagarlos.

Uno de los problemas de situar los tipos de interés en negativo es la introducción de la incertidumbre de desconocer hasta dónde pueden caer los tipos de interés. Una vez roto el umbral del 0%, ¿cuál es el nivel de tipos mínimo posible? ¿ -1%, -3%, -5%?

Incluso desde el punto de vista conceptual la existencia de tipos de interés negativos es complicada de explicar. El propio diccionario de la RAE define tipo de interés como "retribución por el uso de una unidad de capital durante un período de tiempo".

Difícil entender una retribución negativa. Desde un punto de vista académico, el tipo de interés (nominal) es el resultado de sumar al tipo de interés natural una prima de riesgo y la inflación esperada durante el periodo de tiempo determinado.
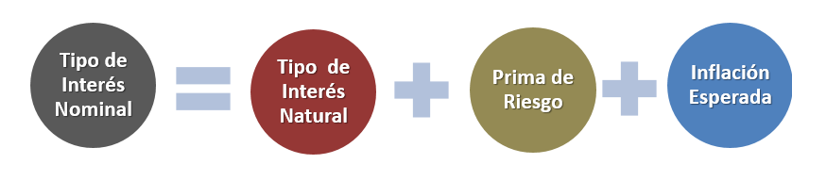
 

Siendo el Tipo de Interés Neutral o Natural el tipo de interés de equilibrio entre la demanda y la oferta de crédito, en un entorno de pleno empleo y estabilidad de precios, sin intervención extraordinaria de los bancos centrales.

La existencia de activos que ofrecen tipos de interés negativos implica que en la rentabilidad ofrecida no se incorpora ningún tipo de prima de riesgo ni ninguna expectativa de inflación.

Aunque una parte significativa de los bonos soberanos de la Eurozona presenten tipos de interés negativos y la mayoría de los bonos corporativos con grado de inversión apenas ofrezcan rentabilidad o ésta se acerque a cero, es evidente que el tipo de interés exigible a ambos tipos de activos deberían incorporar alguna prima de riesgo, hoy inexistente.

La decisión del BCE de situar los tipos de interés en negativo en 2014 fue un error. Mantenerlos cinco años después es un error aún mayor. A día de hoy, los bancos tienen depositados en el BCE cerca de 600.000 millones de euros a un coste del 0,4%. La inefectividad de los tipos negativos como dinamizadores de la economía es patente.

El nivel de los tipos de interés de los bonos soberanos a diez años es una variable esencial para calcular la valoración de cualquier activo. Distorsionar hasta el extremo los tipos de interés y crear la ficción de que las primas de riesgo que se deberían exigir a las distintas inversiones han desaparecido, tiene efectos altamente perniciosos sobre la valoración de la gran mayoría de activos. Las valoraciones acaban estando tan distorsionadas como los tipos de interés.

La mayoría de los ciudadanos todavía no son conscientes de los efectos de los tipos de interés negativos, pero cuanto más tiempo perduren, más dañinos serán los mismos. Los tipos negativos son un impuesto oculto sobre el ahorro, que empuja a los inversores a asumir más riesgo en sus inversiones, sin que el riesgo asumido se encuentre retribuido.

La decisión de situar los tipos de interés en negativo, y su mantenimiento durante tanto tiempo, es una aberración histórica difícil de explicar. 


El presente artículo de opinión no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben. El inversor que tenga acceso al presente artículo de opinión debe ser consciente de que los valores, instrumentos o inversiones a que el mismo se refiere pueden no ser adecuados para sus objetivos específicos de inversión, su posición financiera o su perfil de riesgo ya que éstos no han sido tomados en cuenta para la elaboración del presente artículo de opinión, por lo que debe adoptar sus propias decisiones de inversión teniendo en cuenta dichas circunstancias y procurándose el asesoramiento específico y especializado que pueda ser necesario.

El contenido del presente documento así como los datos, opiniones, estimaciones, previsiones y recomendaciones contenidas en el mismo, han sido elaborados por el autor / es con la finalidad de proporcionar a sus clientes información general a la fecha de emisión del artículo de opinión y está sujeto a cambios sin previo aviso. Este documento está basado en informaciones de carácter público y en fuentes que se consideran fiables, pero dichas informaciones no han sido objeto de verificación independiente por cualquiera de las entidades del Grupo Renta 4 por lo que no se ofrece ninguna garantía, expresa o implícita en cuanto a su precisión, integridad o corrección.

El Grupo Renta 4 no asume compromiso alguno de comunicar dichos cambios ni de actualizar el contenido del presente documento. Ni el presente documento ni su contenido constituyen una oferta, invitación o solicitud de compra o suscripción de valores o de otros instrumentos o de realización o cancelación de inversiones, ni puede servir de base a ningún contrato, compromiso o decisión de ningún tipo.

El Grupo Renta 4 no asume responsabilidad alguna por cualquier pérdida directa o indirecta que pudiera resultar del uso de este documento o de su contenido. El inversor tiene que tener en cuenta que la evolución pasada de los valores o instrumentos o resultados históricos de las inversiones, no garantizan la evolución o resultados futuros.

El precio de los valores o instrumentos o los resultados de las inversiones pueden fluctuar en contra del interés del inversor incluso suponerle la pérdida de la inversión inicial. Las transacciones en futuros, opciones y valores o instrumentos de alta rentabilidad (high yield securities) pueden implicar grandes riesgos y no son adecuados para todos los inversores. De hecho, en ciertas inversiones, las pérdidas pueden ser superiores a la inversión inicial, siendo necesario en estos casos hacer aportaciones adicionales para cubrir la totalidad de dichas pérdidas.

Por ello, con carácter previo a realizar transacciones en estos instrumentos, los inversores deben ser conscientes de su funcionamiento, de los derechos, obligaciones y riesgos que incorporan, así como los propios de los valores subyacentes de los mismos. Podría no existir mercado secundario para dichos instrumentos.

Cualquier entidad integrante del Grupo Renta 4 o cualquiera de las IICs o FP gestionados por sus Gestoras, así como sus respectivos directores o empleados, pueden tener una posición en cualquiera de los valores o instrumentos a los que se refiere el presente documento, directa o indirectamente, o en cualesquiera otros relacionados con los mismos; pueden negociar con dichos valores o instrumentos, por cuenta propia o ajena, proporcionar servicios de asesoramiento u otros servicios al emisor de dichos valores o instrumentos, a empresas relacionadas con los mismos o a sus accionistas, directivos o empleados y pueden tener intereses o llevar a cabo cualesquiera transacciones en dichos valores o instrumentos o inversiones relacionadas con los mismos, con carácter previo o posterior a la publicación del presente artículo de opinión, en la medida permitida por la ley aplicable.

El Grupo Renta 4 tiene implementadas barreras de información y cuenta con un Reglamento Interno de Conducta de obligado cumplimiento para todos sus empleados y consejeros para evitar o gestionar cualquier conflicto de interés que pueda aflorar en el desarrollo de sus actividades.

Los empleados de cualquiera de las entidades del Grupo Renta 4 puede proporcionar comentarios de mercado, verbalmente o por escrito, o estrategias de inversión a los clientes que reflejen opciones contrarias a las expresadas en el presente documento.

Ninguna parte de este documento puede ser: (1) copiada, fotocopiada o duplicada en ningún modo, forma o medio (2) redistribuida o (3) citada, sin permiso previo por escrito de Renta 4. Ninguna parte de este artículo de opinión podrá reproducirse, llevarse o transmitirse a aquellos países (o personas o entidades de los mismos) en los que su distribución pudiera estar prohibida por la normativa aplicable. El incumplimiento de estas restricciones podrá constituir infracción de la legislación de la jurisdicción relevante.

El sistema retributivo del autor/es del presente artículo de opinión no está basado en el resultado de ninguna transacción específica de banca de inversiones.