

Analisis Actualidad Chile 30 Apr 2021

De Monedas Virtuales a Divisas Digitales

Cuando un activo se convierte en extremadamente popular, los volúmenes negociados del mismo adquieren un tamaño considerable y se producen fraudes de elevado importe que afectan a miles de personas, inevitablemente la regulación no tarda en aparecer.

En el caso de las criptomonedas se dan todas las circunstancias para que su negociación y custodia se conviertan en actividades reguladas. La capitalización del bitcoin, o valor de todos los bitcoins emitidos, supera el billón de dólares (trillón americano) a día de hoy. Las diez principales criptomonedas valen en conjunto 1,7 billones de dólares, un 25% más que el PIB de España. El volumen negociado en un solo día en estas diez criptomonedas se acerca a un cuarto de billón de dólares. Las cifras son suficientemente elevadas como para llamar la atención de los reguladores.
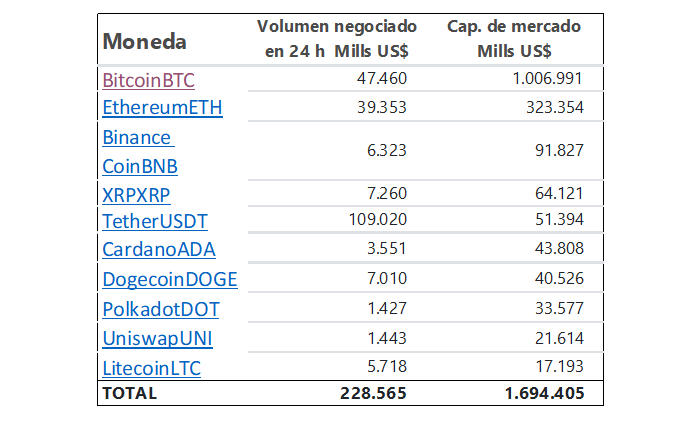


Fuente: https://www.coingecko.com/es


A todo lo anterior, hay que añadir el goteo de escándalos y fraudes en algunas plataformas de criptomonedas carentes de regulación. El último evento, este mismo mes, ha sido el cierre por presunto fraude de dos plataformas turcas de criptomonedas, Thodex y Vebitcoin, con pérdidas estimadas de más de US$2.000 millones y más de 390.000 afectados.

En la coyuntura turca actual, con nueve años consecutivos de depreciación de su moneda y con una inflación del 16,2% al mes de marzo, se dan todos los ingredientes para que miles personas sitúen sus ahorros en criptomonedas. El objetivo buscado es intentar huir de la pérdida de poder adquisitivo de los ahorros en liras turcas. Para muchos de ellos la pérdida ha sido total.

Las autoridades turcas han tomado cartas en el asunto prohibiendo a las entidades financieras realizar transacciones o transferencias con cualquier plataforma de criptomonedas. El propio banco central turco reconocía que la compra de criptomonedas se estaba utilizando para sacar dinero del país, desestabilizando su balanza de pagos.  

Europa no ha esperado demasiado para empezar a regular las criptomonedas, denominándolas "monedas virtuales". De hecho, España acaba de publicar un Real Decreto Ley que transpone una directiva europea recogiendo la primera regulación relevante sobre las "monedas virtuales", sobre el cambio entre monedas virtuales y monedas tradicionales (monedas fiduciarias) y sobre los depositarios de estos activos (monederos electrónicos).

Por primera vez se da una definición oficial a las criptomonedas, denominándolas monedas virtuales: "aquella representación digital de valor no emitida o garantizada por un banco central o autoridad pública, no necesariamente asociada a una moneda legalmente establecida y que no posee estatuto jurídico de moneda o dinero, pero que es aceptada como medio de cambio y puede ser transferida, almacenada o negociada electrónicamente".

Con esta definición queda claro que son activos "virtuales", sin respaldo real y que no se pueden considerar dinero. Por lo tanto, cualquier pago realizado con una moneda virtual (p.ej. bitcoin) llevará aparejado para el pagador una plusvalía si el valor del bitcoin cuando lo vende es superior a su valor de adquisición. Cuando Tesla anuncia que sus coches se podrán pagar con bitcoins, debería recordar al comprador que dicho pago implica a efectos fiscales vender los bitcoins y pagar impuestos por la plusvalía que se haya podido generar. Por lo tanto, para el comprador de un Tesla le da lo mismo vender los bitcoins y con los dólares (o euros) pagar el coche, que pagarlo directamente con bitcoins.

La regulación introducida en el cambio de monedas virtuales a monedas fiduciarias y viceversa, pretende taponar el riesgo de posible blanqueo de capitales en dichos movimientos y de evasión de impuestos en las posibles plusvalías generadas. En este sentido, los depositarios de este tipo de activos, conocidos como custodios de monederos electrónicos o digital wallets, a partir de ahora estarán regulados.

Aunque la inmensa mayoría pueda considerar que las criptomonedas, perdón, monedas virtuales, es algo que sólo interesa y afecta a una reducida minoría, son la antesala de una explosión de activos digitales en los próximos años. De hecho, China ya ha introducido de forma experimental su "divisa digital", el e-yuan. El Reino Unido ha anunciado el estudio del lanzamiento del "britcoin", su propia divisa digital. El resto de bancos centrales, entre ellos el BCE, irán detrás.

Las implicaciones de estas divisas digitales, que poco tienen que ver con las monedas virtuales, son enormes y hasta cierto punto preocupantes por el grado de control que se puede llegar a ejercer sobre los ciudadanos. Este análisis lo dejamos para futuras semanas.


El presente artículo de opinión no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben. El inversor que tenga acceso al presente artículo de opinión debe ser consciente de que los valores, instrumentos o inversiones a que el mismo se refiere pueden no ser adecuados para sus objetivos específicos de inversión, su posición financiera o su perfil de riesgo ya que éstos no han sido tomados en cuenta para la elaboración del presente artículo de opinión, por lo que debe adoptar sus propias decisiones de inversión teniendo en cuenta dichas circunstancias y procurándose el asesoramiento específico y especializado que pueda ser necesario.

El contenido del presente documento así como los datos, opiniones, estimaciones, previsiones y recomendaciones contenidas en el mismo, han sido elaborados por el autor / es con la finalidad de proporcionar a sus clientes información general a la fecha de emisión del artículo de opinión y está sujeto a cambios sin previo aviso. Este documento está basado en informaciones de carácter público y en fuentes que se consideran fiables, pero dichas informaciones no han sido objeto de verificación independiente por cualquiera de las entidades del Grupo Renta 4 por lo que no se ofrece ninguna garantía, expresa o implícita en cuanto a su precisión, integridad o corrección.

El Grupo Renta 4 no asume compromiso alguno de comunicar dichos cambios ni de actualizar el contenido del presente documento. Ni el presente documento ni su contenido constituyen una oferta, invitación o solicitud de compra o suscripción de valores o de otros instrumentos o de realización o cancelación de inversiones, ni puede servir de base a ningún contrato, compromiso o decisión de ningún tipo.

El Grupo Renta 4 no asume responsabilidad alguna por cualquier pérdida directa o indirecta que pudiera resultar del uso de este documento o de su contenido. El inversor tiene que tener en cuenta que la evolución pasada de los valores o instrumentos o resultados históricos de las inversiones, no garantizan la evolución o resultados futuros.

El precio de los valores o instrumentos o los resultados de las inversiones pueden fluctuar en contra del interés del inversor incluso suponerle la pérdida de la inversión inicial. Las transacciones en futuros, opciones y valores o instrumentos de alta rentabilidad (high yield securities) pueden implicar grandes riesgos y no son adecuados para todos los inversores. De hecho, en ciertas inversiones, las pérdidas pueden ser superiores a la inversión inicial, siendo necesario en estos casos hacer aportaciones adicionales para cubrir la totalidad de dichas pérdidas.

Por ello, con carácter previo a realizar transacciones en estos instrumentos, los inversores deben ser conscientes de su funcionamiento, de los derechos, obligaciones y riesgos que incorporan, así como los propios de los valores subyacentes de los mismos. Podría no existir mercado secundario para dichos instrumentos.

Cualquier entidad integrante del Grupo Renta 4 o cualquiera de las IICs o FP gestionados por sus Gestoras, así como sus respectivos directores o empleados, pueden tener una posición en cualquiera de los valores o instrumentos a los que se refiere el presente documento, directa o indirectamente, o en cualesquiera otros relacionados con los mismos; pueden negociar con dichos valores o instrumentos, por cuenta propia o ajena, proporcionar servicios de asesoramiento u otros servicios al emisor de dichos valores o instrumentos, a empresas relacionadas con los mismos o a sus accionistas, directivos o empleados y pueden tener intereses o llevar a cabo cualesquiera transacciones en dichos valores o instrumentos o inversiones relacionadas con los mismos, con carácter previo o posterior a la publicación del presente artículo de opinión, en la medida permitida por la ley aplicable.

El Grupo Renta 4 tiene implementadas barreras de información y cuenta con un Reglamento Interno de Conducta de obligado cumplimiento para todos sus empleados y consejeros para evitar o gestionar cualquier conflicto de interés que pueda aflorar en el desarrollo de sus actividades.

Los empleados de cualquiera de las entidades del Grupo Renta 4 puede proporcionar comentarios de mercado, verbalmente o por escrito, o estrategias de inversión a los clientes que reflejen opciones contrarias a las expresadas en el presente documento.

Ninguna parte de este documento puede ser: (1) copiada, fotocopiada o duplicada en ningún modo, forma o medio (2) redistribuida o (3) citada, sin permiso previo por escrito de Renta 4. Ninguna parte de este artículo de opinión podrá reproducirse, llevarse o transmitirse a aquellos países (o personas o entidades de los mismos) en los que su distribución pudiera estar prohibida por la normativa aplicable. El incumplimiento de estas restricciones podrá constituir infracción de la legislación de la jurisdicción relevante.

El sistema retributivo del autor/es del presente artículo de opinión no está basado en el resultado de ninguna transacción específica de banca de inversiones.