

Analisis Actualidad Chile 26 Apr 2024

Lectura de los máximos del oro

Los actuales máximos históricos de la cotización del oro merecen un análisis. Los precios de los activos cotizados, como el caso del oro, recogen tanto la situación actual como las expectativas futuras de todo aquello que afecta al precio y a la evolución del valor de dicho activo. Del análisis de la extraordinaria evolución del precio del oro se pueden extraer conclusiones no evidentes y con elevadas repercusiones económicas en los mercados financieros.

El oro es un activo que no genera ningún rendimiento por sí mismo: no paga cupones, ni dividendos. Eso hace que cuando los tipos de interés "reales" (descontada la inflación) suben, el precio del oro baje. De la misma forma, cuando los tipos de interés reales bajan, el precio del oro tiende a subir. Al menos así ha sido tradicionalmente.

El tipo de interés real se calcula restando del tipo de interés actual del bono del Tesoro estadounidense a 10 años (T-Bond) las actuales expectativas de inflación para los próximos diez años. Actualmente el tipo del T-Bond se sitúa ligeramente por encima del 4,5%, mientras que las expectativas de inflación para los próximos diez años se sitúan en torno al 2,5%. En otras palabras, las cotizaciones de los bonos americanos y de los productos financieros que recogen las expectativas de inflación (swaps de inflación a 10 años) descuentan que el tipo de interés real durante los próximos 10 años será del 2% anual (4,5% tipo de los T-Bond con – 2,5% de expectativas de inflación para el mismo periodo).
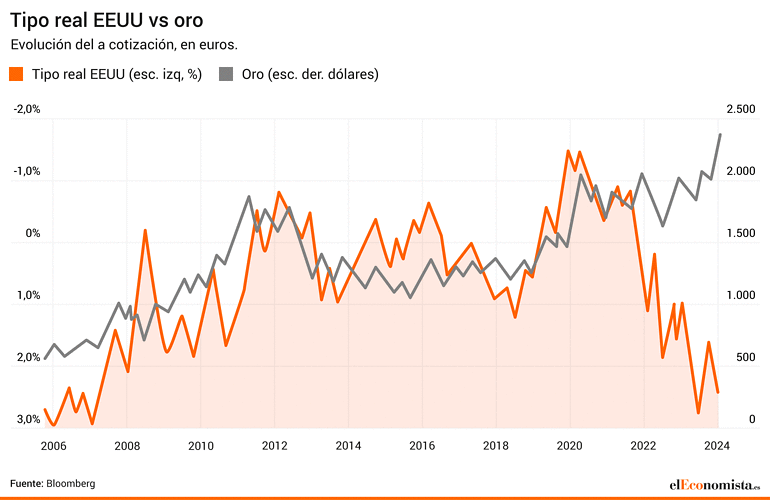


Desde 2022, se ha producido un comportamiento anómalo entre la evolución de los tipos de interés reales a diez años de Estados Unidos y el precio del oro (en el gráfico los tipos de los bonos se muestran en escala inversa). Los tipos de interés reales en EEUU han pasado de una tasa negativa cercana al -1% a los niveles actuales en torno al +2,5%. A pesar de dicha subida de tipos reales, el precio del oro se ha disparado hasta máximos históricos.

La evolución del metal precioso parece indicar que el tipo de interés real durante los próximos diez años bajará sustancialmente. Esta bajada se puede producir por dos vías: un descenso de los tipos de interés o una subida de la inflación. La evolución del precio del oro parece prestar atención a la creciente deuda global y los problemas persistentes de los déficits públicos, especialmente los estadounidenses. Parece descontar una futura monetización de parte de la deuda.

Estados Unidos acabó 2023 con 34 billones de dólares y en 100 días se ha incrementado en otro billón de dólares. Teniendo en cuenta que la propia Oficina Presupuestaria del Congreso (CBO) estadounidense estima un déficit público mínimo del 5% hasta 2033, es lógico concluir que acabará habiendo compras directas o indirectas de bonos soberanos por parte de la Fed. Ello supone mayor creación de dólares sin ningún respaldo adicional.

Esta futura monetización de la deuda, de nuevo, será inflacionista. A pesar del descenso de la inflación desde los máximos de hace dos años y de las optimistas previsiones del BCE y la Fed, son numerosos los factores estructurales que harán muy difícil que la inflación se mantenga en entornos del 2%. La existencia de inflación estructural es otro factor que favorece la revalorización del oro.

Otro factor que apoya la revalorización del oro son las compras de oro realizadas por los bancos centrales de países "no occidentales", principalmente Rusia, China, Turquía e India. De acuerdo con el World Gold Council, los bancos centrales han comprado 1.037 toneladas de oro en 2023. El objetivo de los bancos centrales no occidentales de diversificar sus reservas reduciendo su exposición al dólar estadounidense y aumentando sus tenencias de oro es evidente. Esta demanda por parte de los bancos centrales parece que también continuará en los próximos años.

Las sanciones a Rusia congelando sus reservas en dólares y euros por valor de 300.000 millones de dólares han provocado que el bono del Tesoro estadounidense haya dejado de ser el activo sin riesgo a nivel global. El principal activo de las reservas mundiales sigue siendo el dólar, principalmente en emisiones del Tesoro estadounidense. La desdolarización del comercio entre países "no occidentales" es un proceso lento, pero constante. En 2023, el 20% del comercio del petróleo ya se realizó en monedas distintas del dólar. El oro no ofrece rentabilidad vía cupón o dividendo, pero a lo largo de la historia ha servido como protección ante la depreciación y el envilecimiento de las monedas. La subida del oro tiene relevantes lecturas que conviene no ignorar.


El presente artículo de opinión no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben. El inversor que tenga acceso al presente artículo de opinión debe ser consciente de que los valores, instrumentos o inversiones a que el mismo se refiere pueden no ser adecuados para sus objetivos específicos de inversión, su posición financiera o su perfil de riesgo ya que éstos no han sido tomados en cuenta para la elaboración del presente artículo de opinión, por lo que debe adoptar sus propias decisiones de inversión teniendo en cuenta dichas circunstancias y procurándose el asesoramiento específico y especializado que pueda ser necesario.

El contenido del presente documento así como los datos, opiniones, estimaciones, previsiones y recomendaciones contenidas en el mismo, han sido elaborados por el autor / es con la finalidad de proporcionar a sus clientes información general a la fecha de emisión del artículo de opinión y está sujeto a cambios sin previo aviso. Este documento está basado en informaciones de carácter público y en fuentes que se consideran fiables, pero dichas informaciones no han sido objeto de verificación independiente por cualquiera de las entidades del Grupo Renta 4 por lo que no se ofrece ninguna garantía, expresa o implícita en cuanto a su precisión, integridad o corrección.

El Grupo Renta 4 no asume compromiso alguno de comunicar dichos cambios ni de actualizar el contenido del presente documento. Ni el presente documento ni su contenido constituyen una oferta, invitación o solicitud de compra o suscripción de valores o de otros instrumentos o de realización o cancelación de inversiones, ni puede servir de base a ningún contrato, compromiso o decisión de ningún tipo.

El Grupo Renta 4 no asume responsabilidad alguna por cualquier pérdida directa o indirecta que pudiera resultar del uso de este documento o de su contenido. El inversor tiene que tener en cuenta que la evolución pasada de los valores o instrumentos o resultados históricos de las inversiones, no garantizan la evolución o resultados futuros.

El precio de los valores o instrumentos o los resultados de las inversiones pueden fluctuar en contra del interés del inversor incluso suponerle la pérdida de la inversión inicial. Las transacciones en futuros, opciones y valores o instrumentos de alta rentabilidad (high yield securities) pueden implicar grandes riesgos y no son adecuados para todos los inversores. De hecho, en ciertas inversiones, las pérdidas pueden ser superiores a la inversión inicial, siendo necesario en estos casos hacer aportaciones adicionales para cubrir la totalidad de dichas pérdidas.

Por ello, con carácter previo a realizar transacciones en estos instrumentos, los inversores deben ser conscientes de su funcionamiento, de los derechos, obligaciones y riesgos que incorporan, así como los propios de los valores subyacentes de los mismos. Podría no existir mercado secundario para dichos instrumentos.

Cualquier entidad integrante del Grupo Renta 4 o cualquiera de las IICs o FP gestionados por sus Gestoras, así como sus respectivos directores o empleados, pueden tener una posición en cualquiera de los valores o instrumentos a los que se refiere el presente documento, directa o indirectamente, o en cualesquiera otros relacionados con los mismos; pueden negociar con dichos valores o instrumentos, por cuenta propia o ajena, proporcionar servicios de asesoramiento u otros servicios al emisor de dichos valores o instrumentos, a empresas relacionadas con los mismos o a sus accionistas, directivos o empleados y pueden tener intereses o llevar a cabo cualesquiera transacciones en dichos valores o instrumentos o inversiones relacionadas con los mismos, con carácter previo o posterior a la publicación del presente artículo de opinión, en la medida permitida por la ley aplicable.

El Grupo Renta 4 tiene implementadas barreras de información y cuenta con un Reglamento Interno de Conducta de obligado cumplimiento para todos sus empleados y consejeros para evitar o gestionar cualquier conflicto de interés que pueda aflorar en el desarrollo de sus actividades.

Los empleados de cualquiera de las entidades del Grupo Renta 4 puede proporcionar comentarios de mercado, verbalmente o por escrito, o estrategias de inversión a los clientes que reflejen opciones contrarias a las expresadas en el presente documento.

Ninguna parte de este documento puede ser: (1) copiada, fotocopiada o duplicada en ningún modo, forma o medio (2) redistribuida o (3) citada, sin permiso previo por escrito de Renta 4. Ninguna parte de este artículo de opinión podrá reproducirse, llevarse o transmitirse a aquellos países (o personas o entidades de los mismos) en los que su distribución pudiera estar prohibida por la normativa aplicable. El incumplimiento de estas restricciones podrá constituir infracción de la legislación de la jurisdicción relevante.

El sistema retributivo del autor/es del presente artículo de opinión no está basado en el resultado de ninguna transacción específica de banca de inversiones.