

Analisis Actualidad Chile 26 May 2023

Por qué EE. UU. no impagará su deuda

En los últimos días está habiendo demasiado ruido, comentarios y noticias poco acertadas respecto a un inminente "impago" de la deuda pública estadounidense si no se llega a un acuerdo entre los dos grandes partidos de EE. UU. para elevar el "techo de deuda".

Aunque EE. UU. ha impagado su deuda en el pasado (leer artículo previo), esta vez sí pagará el principal de los bonos y los intereses de dichos bonos.

El "techo de deuda" (debt ceiling) impide al Tesoro de EE. UU. superar un determinado umbral de deuda pública. Dicho nivel ya se alcanzó en enero de este año. El pago del principal de los bonos a su vencimiento está garantizado. El "techo de deuda" permite emitir nuevos bonos para repagar los antiguos. El problema radica en el pago de los intereses de la deuda viva y en la financiación de los gastos de este ejercicio que exceden a los ingresos.

Los ingresos del gobierno federal de EE. UU. cubren alrededor del 75% de los gastos. Este déficit de ingresos respecto de los gastos necesariamente se tiene que financiar con emisión de nueva deuda. Si no se aumenta el "techo de deuda", el Tesoro estadounidense no podrá pagar todas las facturas a tiempo. Dicho esto, el Tesoro puede priorizar unos pagos respecto a otros. La prioridad será pagar los intereses de la deuda a costa de no pagar a tiempo otras facturas.

Se considera un impago de la deuda (default) no hacer frente al principal de los bonos a su vencimiento o no pagar los intereses de los bonos en la fecha acordada. Demorar el pago de otras obligaciones por parte del Tesoro no se considera un impago de la deuda pública.

En función de la capacidad de influencia (lobby) de los grupos damnificados, la presión para alcanzar un acuerdo en el incremento del techo de deuda aumentará. A modo de ejemplo, bajo la presidencia de Bill Clinton, las oficinas del gobierno federal llegaron a cerrarse y más de un millón de trabajadores fueron despedidos durante una semana hasta que se llegó a un acuerdo en noviembre de 1995. Un año más tarde, el gobierno se cerró de nuevo durante algunos días. Retrasar el pago de los salarios a los trabajadores federales no se considera impago de la deuda.  Lo mismo que tardar en pagar facturas a contratistas de la administración.

Por lo tanto, el gobierno estadounidense puede priorizar el pago de la deuda y de los intereses y evitar el "impago técnico" (default).
Fuente: visualcapitalist.com

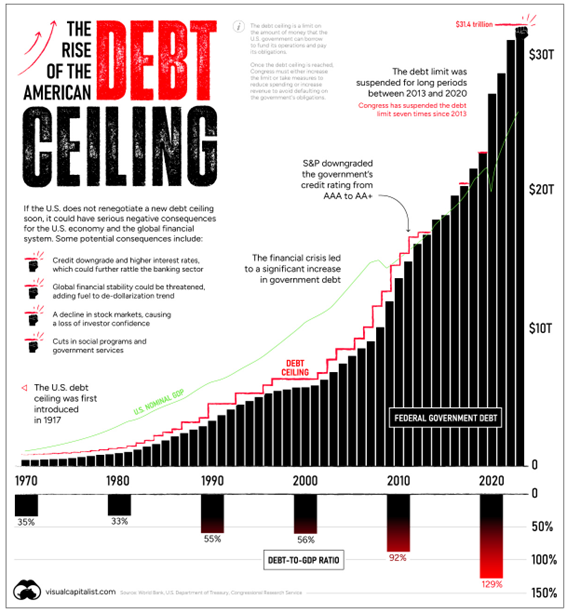
Tampoco es cierto que mantener el actual "techo de deuda" lleva necesariamente aparejado un impago. Sólo implica que el gobierno debe gestionar un presupuesto sin déficit: los gastos no pueden exceder a los ingresos. La realidad es que desde 1917, cuando se introdujo el "techo de deuda", EE. UU. ha estado en esta situación más de 100 veces y siempre se ha elevado el importe del techo de deuda.

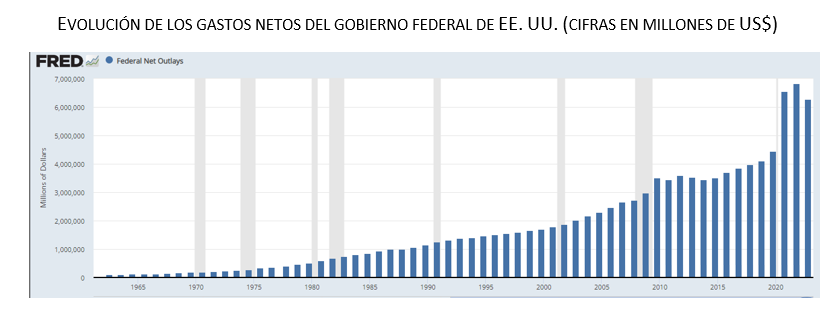
El problema de Estados Unidos (y de todos los países occidentales) es considerar que el nivel máximo de deuda que se puede alcanzar no tiene límite. Desde 2013, cuando se produjo la última gran tensión en las negociaciones para elevar el "techo de deuda", la deuda de EE. UU. se ha doblado, pasando de 16,7 billones de dólares (millones de millones) a casi 32 billones de dólares, mientras que el gasto anual del gobierno federal ha pasado en el mismo periodo de 3,4 billones a 6,2 billones de dólares.              

Las negociaciones actuales entre los dos grandes partidos estadounidenses pretenden alcanzar un acuerdo hasta 2025. Ya puestos podrían anticipar negociaciones futuras y decidir cuándo se volverá a duplicar la deuda actual.

Este problema de aumento constante de la deuda se produce tanto con presidentes del partido republicano como del partido demócrata. Cuando se dice que ahora el partido republicano quiere recortar los gastos, la realidad no es exactamente así. Solicita reducir el incremento de los gastos. Ninguno de los dos partidos habla de volver a una senda de gastos similar a la existente en 2019, antes de la "emergencia de la pandemia".
Fuente: U.S. Office of Management and Budget. fred.stlouisfed.org

Las presiones inflacionistas de largo plazo harán que los tipos de interés difícilmente vuelvan a los niveles de hace apenas año y medio. Con una deuda permanentemente creciente, el coste de los intereses inevitablemente se incrementará, como ya está sucediendo.
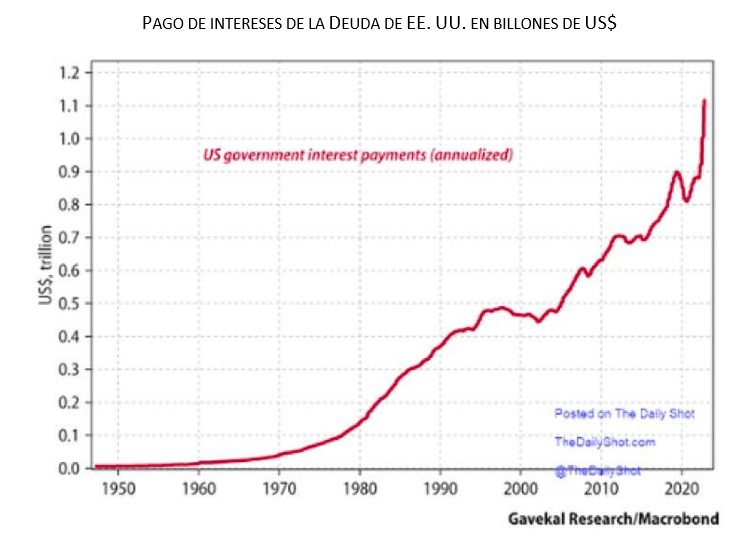
Aumentar la deuda de forma constante evita situaciones convulsas a corto plazo e impagos de la deuda, pero nadie parece pensar en la pesada carga que se deja como herencia a la siguiente generación.


El presente artículo de opinión no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben. El inversor que tenga acceso al presente artículo de opinión debe ser consciente de que los valores, instrumentos o inversiones a que el mismo se refiere pueden no ser adecuados para sus objetivos específicos de inversión, su posición financiera o su perfil de riesgo ya que éstos no han sido tomados en cuenta para la elaboración del presente artículo de opinión, por lo que debe adoptar sus propias decisiones de inversión teniendo en cuenta dichas circunstancias y procurándose el asesoramiento específico y especializado que pueda ser necesario.

El contenido del presente documento así como los datos, opiniones, estimaciones, previsiones y recomendaciones contenidas en el mismo, han sido elaborados por el autor / es con la finalidad de proporcionar a sus clientes información general a la fecha de emisión del artículo de opinión y está sujeto a cambios sin previo aviso. Este documento está basado en informaciones de carácter público y en fuentes que se consideran fiables, pero dichas informaciones no han sido objeto de verificación independiente por cualquiera de las entidades del Grupo Renta 4 por lo que no se ofrece ninguna garantía, expresa o implícita en cuanto a su precisión, integridad o corrección.

El Grupo Renta 4 no asume compromiso alguno de comunicar dichos cambios ni de actualizar el contenido del presente documento. Ni el presente documento ni su contenido constituyen una oferta, invitación o solicitud de compra o suscripción de valores o de otros instrumentos o de realización o cancelación de inversiones, ni puede servir de base a ningún contrato, compromiso o decisión de ningún tipo.

El Grupo Renta 4 no asume responsabilidad alguna por cualquier pérdida directa o indirecta que pudiera resultar del uso de este documento o de su contenido. El inversor tiene que tener en cuenta que la evolución pasada de los valores o instrumentos o resultados históricos de las inversiones, no garantizan la evolución o resultados futuros.

El precio de los valores o instrumentos o los resultados de las inversiones pueden fluctuar en contra del interés del inversor incluso suponerle la pérdida de la inversión inicial. Las transacciones en futuros, opciones y valores o instrumentos de alta rentabilidad (high yield securities) pueden implicar grandes riesgos y no son adecuados para todos los inversores. De hecho, en ciertas inversiones, las pérdidas pueden ser superiores a la inversión inicial, siendo necesario en estos casos hacer aportaciones adicionales para cubrir la totalidad de dichas pérdidas.

Por ello, con carácter previo a realizar transacciones en estos instrumentos, los inversores deben ser conscientes de su funcionamiento, de los derechos, obligaciones y riesgos que incorporan, así como los propios de los valores subyacentes de los mismos. Podría no existir mercado secundario para dichos instrumentos.

Cualquier entidad integrante del Grupo Renta 4 o cualquiera de las IICs o FP gestionados por sus Gestoras, así como sus respectivos directores o empleados, pueden tener una posición en cualquiera de los valores o instrumentos a los que se refiere el presente documento, directa o indirectamente, o en cualesquiera otros relacionados con los mismos; pueden negociar con dichos valores o instrumentos, por cuenta propia o ajena, proporcionar servicios de asesoramiento u otros servicios al emisor de dichos valores o instrumentos, a empresas relacionadas con los mismos o a sus accionistas, directivos o empleados y pueden tener intereses o llevar a cabo cualesquiera transacciones en dichos valores o instrumentos o inversiones relacionadas con los mismos, con carácter previo o posterior a la publicación del presente artículo de opinión, en la medida permitida por la ley aplicable.

El Grupo Renta 4 tiene implementadas barreras de información y cuenta con un Reglamento Interno de Conducta de obligado cumplimiento para todos sus empleados y consejeros para evitar o gestionar cualquier conflicto de interés que pueda aflorar en el desarrollo de sus actividades.

Los empleados de cualquiera de las entidades del Grupo Renta 4 puede proporcionar comentarios de mercado, verbalmente o por escrito, o estrategias de inversión a los clientes que reflejen opciones contrarias a las expresadas en el presente documento.

Ninguna parte de este documento puede ser: (1) copiada, fotocopiada o duplicada en ningún modo, forma o medio (2) redistribuida o (3) citada, sin permiso previo por escrito de Renta 4. Ninguna parte de este artículo de opinión podrá reproducirse, llevarse o transmitirse a aquellos países (o personas o entidades de los mismos) en los que su distribución pudiera estar prohibida por la normativa aplicable. El incumplimiento de estas restricciones podrá constituir infracción de la legislación de la jurisdicción relevante.

El sistema retributivo del autor/es del presente artículo de opinión no está basado en el resultado de ninguna transacción específica de banca de inversiones.